

bunq
autorstwa bunq
4,6
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,6
- Cena
- Free
- Pobierz
- 5.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
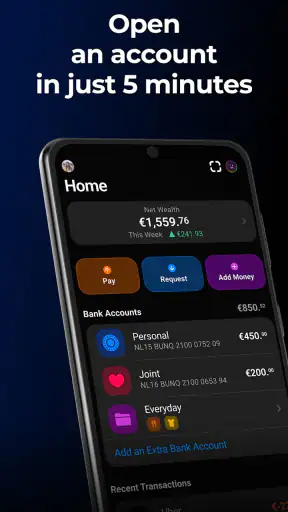
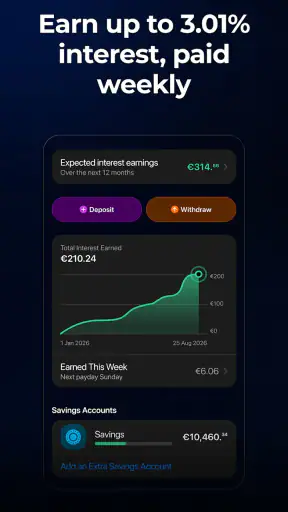
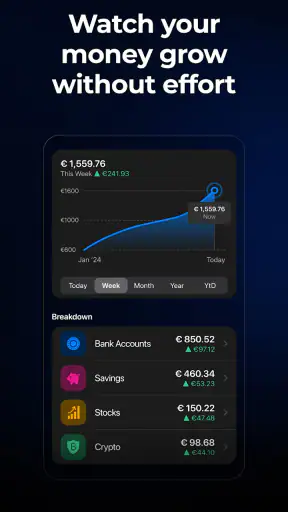
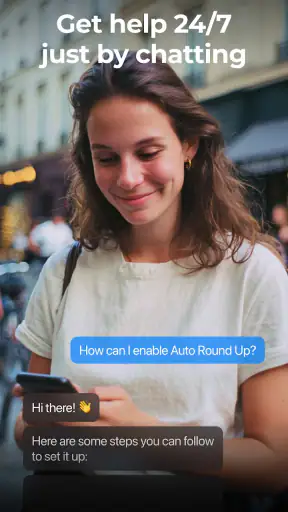
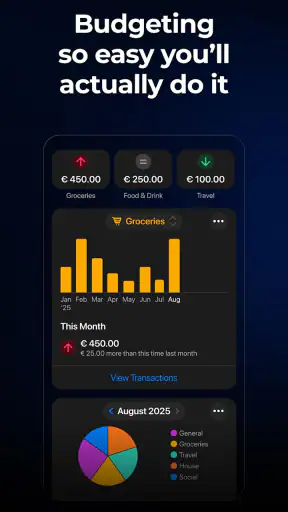
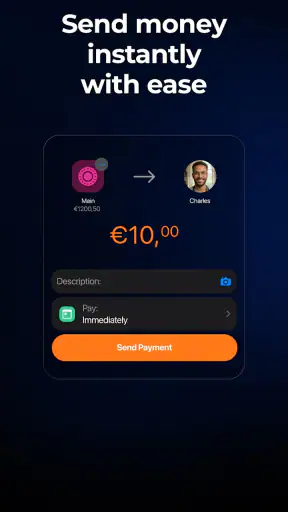
 Analiza autorstwa Getfullapps
Jeśli szukasz aplikacji finansowej, która ma zastąpić kilka osobnych narzędzi, bunq od razu przyciąga uwagę szerokim zakresem zastosowań. To aplikacja bankowa od bunq, przeznaczona do codziennego wydawania pieniędzy, planowania budżetu, oszczędzania i inwestowania. Po moich testach widzę w niej przede wszystkim próbę uporządkowania finansów w jednym miejscu, a nie tylko cyfrowy odpowiednik zwykłego konta.
Największą zaletą jest sposób, w jaki aplikacja zachęca do rozdzielania pieniędzy według celu. Zamiast patrzeć na jedną dużą kwotę i samodzielnie pamiętać, ile wolno wydać, można myśleć o osobnych częściach budżetu: rachunkach, zakupach, podróży czy oszczędnościach. To podejście jest szczególnie wygodne dla osób, które chcą mieć większą kontrolę bez prowadzenia arkusza kalkulacyjnego.
Nie traktowałbym jednak bunq jako rozwiązania dla każdego. Osoba oczekująca bardzo prostego rachunku, sporadycznie korzystająca z bankowości mobilnej albo preferująca tradycyjny bank z rozbudowaną obsługą oddziałową może uznać tę aplikację za zbyt skupioną na samodzielnym zarządzaniu. Jej moc polega na organizacji pieniędzy, więc trzeba poświęcić chwilę na ustawienie własnego sposobu pracy.
Jak bunq działa dziś i dla kogo ma najwięcej sensu
Przy wspólnych wydatkach najwięcej pomaga mi nie samo przeniesienie finansów do jednej aplikacji, lecz wcześniejsze ustalenie, które kwoty są wspólne, a które pozostają prywatne. W tej sekcji przyglądam się temu, jak taki podział może ułatwić domową koordynację, a zaraz potem przechodzę do granic dostępu, o których warto pamiętać przy urządzeniu używanym przez więcej niż jedną osobę.
Jedna aplikacja zamiast kilku finansowych narzędzi
W codziennym użyciu bunq łączy funkcje, które często są rozproszone między bankiem, aplikacją do budżetowania i osobnym rozwiązaniem do odkładania pieniędzy. Z poziomu jednego miejsca można kontrolować wydatki, planować cele i obserwować, jak bieżące decyzje wpływają na dostępne środki. To nie oznacza, że aplikacja automatycznie rozwiąże problem nieprzemyślanych zakupów, ale ułatwia zauważenie, gdzie pieniądze faktycznie znikają.
Najlepiej sprawdza się u mnie jako narzędzie do tworzenia finansowych granic. Gdy pieniądze przeznaczone na czynsz, jedzenie i wypoczynek są rozdzielone, saldo główne przestaje być jedyną informacją, na której się opieram. Takie podejście jest praktyczniejsze niż samo sprawdzanie historii transakcji, ponieważ wymusza decyzję jeszcze przed wydaniem pieniędzy.
Warto też pamiętać, że bunq jest aplikacją finansową, a nie wyłącznie prostym portfelem mobilnym. Jej sens rośnie wtedy, gdy użytkownik chce aktywnie zarządzać pieniędzmi. Jeśli potrzebujesz tylko szybko sprawdzić saldo i wykonać kilka przelewów w miesiącu, część dostępnych możliwości może pozostać niewykorzystana.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Przykład z codziennego życia
Wyobraź sobie miesiąc, w którym wypłata wpływa na początku tygodnia, a większe rachunki pojawiają się dopiero pod koniec miesiąca. W zwykłym rachunku łatwo pomylić pieniądze przeznaczone na opłaty z kwotą, którą można swobodnie wydać. W bunq można od początku potraktować te środki jako oddzielny plan i zostawić sobie wyraźnie określoną część na codzienne zakupy.
Przy takim układzie aplikacja nie jest tylko miejscem do odczytywania historii. Staje się prostym systemem decyzji: najpierw zabezpieczam stałe zobowiązania, później odkładam na wybrany cel, a dopiero na końcu oceniam, ile rzeczywiście mogę wydać. To jedna z mniej oczywistych korzyści, bo nie wymaga skomplikowanych tabel, a zmienia sposób patrzenia na saldo.
Podobny schemat przydaje się podczas podróży. Zamiast mieszać wydatki urlopowe z codziennymi, można wcześniej przeznaczyć na nie osobną część pieniędzy i na bieżąco kontrolować, czy plan pozostaje realistyczny. Dla par lub osób dzielących koszty ważna będzie natomiast możliwość utrzymywania bardziej uporządkowanego podziału wydatków, choć dokładna konfiguracja zależy od tego, jak użytkownicy chcą prowadzić wspólne finanse.
Budżetowanie bez przesadnego komplikowania
Podoba mi się, że budżetowanie w takim narzędziu może zacząć się od prostych kategorii, a nie od wielkiego projektu organizacyjnego. Na początku wystarczą trzy lub cztery obszary, które naprawdę mają znaczenie. Dopiero po kilku tygodniach warto dodawać kolejne, jeśli wcześniejszy podział nie daje wystarczającego obrazu.
To ważna wskazówka, ponieważ nadmiernie szczegółowy budżet szybko staje się obowiązkiem. Jeżeli każda drobna płatność wymaga ręcznego zastanawiania się, do której grupy należy, system może bardziej męczyć niż pomagać. bunq daje dobre podstawy do porządku, ale skuteczność nadal zależy od rozsądnego ustawienia własnych reguł.
Moim zdaniem najlepiej zacząć od pytania: „Jakie pieniądze muszą być nietykalne?”. Dopiero potem warto rozdzielać środki na przyjemności i cele długoterminowe. Dzięki temu aplikacja wspiera realny plan, zamiast tworzyć efektowny, lecz mało użyteczny zestaw kategorii.
Oszczędzanie i inwestowanie w jednym miejscu
Połączenie oszczędzania i inwestowania jest wygodne dla osoby, która chce stopniowo przechodzić od zarządzania bieżącym budżetem do budowania większego kapitału. Najpierw można uporządkować pieniądze potrzebne na codzienne życie, a dopiero później myśleć o środkach, których nie trzeba będzie używać natychmiast.
To połączenie ma jednak również drugą stronę. Łatwy dostęp do różnych obszarów finansów może sprawiać wrażenie, że wszystkie decyzje są równie proste i bezpieczne. Nie są. Budżetowanie pomaga kontrolować wydatki, oszczędzanie służy odkładaniu środków, a inwestowanie wiąże się z innym poziomem ryzyka i wymaga osobnej oceny. Nie przenosiłbym pieniędzy do części inwestycyjnej tylko dlatego, że znajduje się obok pozostałych funkcji.
Najrozsądniejszy workflow wygląda dla mnie tak: najpierw ustalam kwotę potrzebną na zwykłe życie, później tworzę poduszkę na przewidywalne wydatki, a dopiero nadwyżkę rozważam w kontekście inwestowania. Aplikacja może pomóc utrzymać ten porządek, lecz nie zastępuje wiedzy finansowej ani własnej tolerancji na straty.
Co zmieniła aktualna wersja
Obecna wersja aplikacji to 32.0.0. Sam numer pokazuje, że produkt przeszedł dłuższą drogę rozwoju od debiutu 25 listopada 2015 roku. Nie traktuję jednak kolejnego numeru jako obietnicy konkretnej funkcji. Dla użytkownika ważniejsze jest to, czy bieżące wydanie działa stabilnie i czy codzienne zadania da się wykonać bez zbędnego szukania.
W praktyce rozwój takiej aplikacji powinien być oceniany przez pryzmat dojrzałości całego przepływu: logowania, podglądu środków, organizowania budżetu, odkładania pieniędzy i kontroli transakcji. Im więcej obszarów obejmuje program, tym większe znaczenie ma spójność interfejsu. Nawet atrakcyjna funkcja traci wartość, jeśli trzeba do niej docierać okrężną drogą.
Dla nowych użytkowników aktualne wydanie oznacza przede wszystkim wejście do już rozwiniętego produktu, a nie eksperymentalnego narzędzia. Dla osób korzystających z aplikacji od dawna istotniejsze będzie to, czy zmiany nie zaburzają wypracowanych nawyków. Przy finansach przewidywalność jest często ważniejsza niż ciągłe dokładanie nowości.
Wpływ na osoby, które już korzystają z bunq
Jeżeli ktoś ma już ustalony system kategorii i celów, aktualna wersja powinna być oceniana nie przez liczbę nowych elementów, ale przez wygodę powtarzalnych czynności. Codzienne sprawdzanie środków, kontrola wydatku po płatności i przenoszenie pieniędzy między celami powinny być szybkie. To właśnie te małe operacje decydują, czy użytkownik będzie konsekwentny.
Osoba zaczynająca od zera ma łatwiej o tyle, że może od razu ustawić prosty model działania. Użytkownik z wieloma wcześniejszymi kategoriami może natomiast potrzebować porządków. Warto usunąć podziały, których już się nie używa, połączyć podobne cele i zostawić tylko te, które wpływają na decyzje. Nadmiar struktury potrafi ukryć najważniejsze informacje.
Przy zmianach interfejsu polecam przez kilka dni zwracać uwagę na trzy rzeczy: gdzie znajduje się podgląd dostępnych środków, jak szybko można sprawdzić ostatnie transakcje oraz czy łatwo odróżnić pieniądze przeznaczone na cele od kwoty do swobodnego wydania. Jeśli te punkty pozostają czytelne, przejście do nowej wersji nie powinno zmienić codziennego rytmu.
Wspólne wydatki bez wspólnego chaosu
W domu, w którym kilka osób dzieli rachunki, najtrudniejsza bywa nie sama płatność, lecz pamiętanie, która część pieniędzy jest już zarezerwowana. bunq może pomóc uporządkować taki obraz, jeśli domownicy wcześniej uzgodnią prosty podział: na przykład odrębnie planować stałe opłaty, zakupy spożywcze i wydatki osobiste. Sam podział budżetu nie rozstrzyga jednak, kto ma dostęp do konta ani jak wygląda współpraca między użytkownikami, więc nie zakładałbym, że aplikacja zastąpi rozmowę o zasadach.
Praktyczny sposób użycia to krótkie uzgodnienie budżetu przed początkiem miesiąca, a potem sprawdzanie wydatków w ustalonych momentach, zamiast komentowania każdej transakcji. Jeśli jedna osoba robi zakupy, a druga opłaca rachunki, osobne cele pomagają uniknąć pomylenia pieniędzy na te zadania z kwotą na wspólny wyjazd. To działa najlepiej wtedy, gdy wszyscy rozumieją nazwy i przeznaczenie poszczególnych części budżetu.
Granice dostępu i bezpieczeństwo domowego urządzenia
Przy finansach na współdzielonym telefonie zachowałbym szczególną ostrożność. Nie traktowałbym wygody szybkiego podglądu jako powodu, by kilka osób korzystało z jednego zalogowanego profilu. Każdy domownik powinien wiedzieć, czy urządzenie jest prywatne, kto może je odblokować i czy aplikacja pozostaje dostępna po odłożeniu telefonu. To podstawowe zasady higieny, a nie funkcje, które warto zakładać bez sprawdzenia.
Jeśli telefon czasem pożyczasz dziecku albo gościowi, lepiej najpierw zamknąć aplikację finansową i nie zostawiać jej widocznej na ekranie. Przy wspólnym planowaniu można omawiać kwoty i cele bez przekazywania urządzenia z dostępem do bankowości. Taki drobny nawyk ogranicza ryzyko przypadkowego podglądania danych i pomaga zachować jasną granicę między wspólnym budżetem a prywatnymi finansami.
Wiek, zaufanie i nauka odpowiedzialności
Oznaczenie PEGI 3 informuje o kategorii wieku w sklepie, ale nie jest rekomendacją, by małe dziecko samodzielnie korzystało z bankowości. W przypadku młodszych domowników aplikację traktowałbym jako narzędzie dla dorosłego, który może pokazać, jak planuje wydatki, bez udostępniania danych logowania. Dla nastolatka zaś rozmowa o budżecie może być użyteczniejsza niż samo przekazanie dostępu: warto wyjaśnić różnicę między pieniędzmi na bieżące potrzeby, oszczędnościami i środkami przeznaczonymi na ryzyko.
Nie każda rodzina potrzebuje wspólnej aplikacji do finansów. Jeśli domownicy wolą zachować całkowicie oddzielne rachunki, wystarczy uzgadnianie stałych kosztów i prowadzenie prostego zestawienia. bunq ma więcej sensu dla osób, które chcą samodzielnie porządkować własne środki albo wspólnie omawiać cele, ale nie oczekują, że narzędzie samo ustali granice odpowiedzialności.
Gdzie pojawia się tarcie
Największym wyzwaniem nie jest sama liczba możliwości, lecz konieczność podjęcia decyzji, jak ich używać. Aplikacja może wyglądać na prostą po pierwszym uruchomieniu, ale sensowne ustawienie budżetu wymaga zastanowienia. Użytkownik, który chce tylko jednego rachunku bez dodatkowej organizacji, może uznać to za niepotrzebny wysiłek.
Drugie ograniczenie wynika z połączenia codziennych finansów z inwestowaniem. Taki układ jest wygodny, ale może zachęcać do zbyt szybkiego przechodzenia do bardziej złożonych decyzji. Wolałbym, aby każdy użytkownik jasno oddzielił pieniądze potrzebne w najbliższym czasie od środków, które może pozostawić na dłużej.
Trzeba również zaakceptować, że aplikacja mobilna nie zastąpi wszystkich oczekiwań wobec tradycyjnego banku. Dla niektórych osób ważne są osobiste kontakty, przyzwyczajenie do konkretnej instytucji albo bardzo konserwatywny sposób obsługi finansów. W takim przypadku bunq może być ciekawym uzupełnieniem, ale niekoniecznie najlepszym jedynym rozwiązaniem.
Jak wypada na tle zwykłych alternatyw
W porównaniu ze standardową aplikacją bankową bunq oferuje bardziej świadome podejście do organizowania pieniędzy. Typowa aplikacja bankowa dobrze pokazuje saldo, historię i podstawowe operacje, ale często pozostawia użytkownika z jednym wspólnym rachunkiem. Tutaj nacisk przesuwa się z samego podglądu na planowanie.
Z kolei klasyczne aplikacje do budżetowania mogą dawać bardziej szczegółową analizę wydatków, lecz nie zawsze są bezpośrednio związane z miejscem, w którym przechowywane są pieniądze. bunq jest wygodniejszy dla osoby, która nie chce ręcznie przenosić informacji między narzędziami. Ceną za tę wygodę jest mniejsza swoboda w budowaniu całkowicie własnego systemu analitycznego.
Wobec osobnych platform inwestycyjnych aplikacja ma tę przewagę, że pozwala zachować finansowy kontekst w jednym środowisku. Nie oznacza to automatycznie, że będzie najlepszym wyborem dla zaawansowanego inwestora. Ktoś, kto potrzebuje wyspecjalizowanych analiz i bardzo szerokiej kontroli nad inwestycjami, powinien rozważyć dedykowane rozwiązanie, a bunq traktować jako centrum codziennych finansów.
Dla kogo warto, a kto powinien wybrać coś innego
Poleciłbym bunq osobie, która chce rozdzielać pieniądze według celów, regularnie kontroluje budżet i ceni możliwość przechodzenia od wydawania do oszczędzania bez zmiany aplikacji. Dobrze odnajdą się tu również użytkownicy, którzy mają nieregularne wydatki i potrzebują wcześniej zabezpieczać środki na konkretne okazje.
To także sensowna opcja dla kogoś, kto dopiero uczy się świadomego zarządzania finansami. Nie dlatego, że aplikacja podejmuje decyzje za użytkownika, lecz dlatego, że wizualny podział pieniędzy może ułatwić zrozumienie własnych nawyków. Najwięcej zyska osoba gotowa poświęcić kilkanaście minut na przemyślane ustawienie własnego schematu.
Odradzałbym ją natomiast komuś, kto chce wyłącznie najprostszego rachunku i nie zamierza korzystać z budżetów ani celów. Nie będzie też idealna dla użytkownika, który oczekuje, że sama aplikacja wybierze bezpieczne decyzje inwestycyjne. W takich sytuacjach prostszy bank albo wyspecjalizowana usługa może być bardziej adekwatna.
Najważniejsze informacje przed instalacją
To bezpłatna aplikacja finansowa, dostępna dla użytkowników od PEGI 3. Wymaga systemu Android w wersji 7.0 lub nowszej. Na Androidzie korzysta z niej już ponad pięć milionów osób, a średnia ocen wynosi 4,6 na podstawie około czterdziestu tysięcy ocen. Taka skala sugeruje, że nie jest to niszowy eksperyment, choć sama popularność nie powinna zastępować własnej oceny wygody.
Przed rozpoczęciem warto przygotować prosty plan: jakie wydatki są stałe, na co chcesz oszczędzać i jaka kwota ma pozostać do swobodnego użycia. Bez tego nawet dobrze zaprojektowane funkcje mogą zamienić się w przypadkowy zestaw przegródek. Po ustawieniu podstaw radzę przez pierwszy miesiąc obserwować, które podziały faktycznie pomagają, a które tylko komplikują obraz.
Warto też zachować ostrożność przy części inwestycyjnej. Najpierw uporządkuj środki potrzebne na bieżące zobowiązania, potem ustal własny poziom bezpieczeństwa, a dopiero później rozważaj dalsze kroki. To praktyczna zasada niezależna od aplikacji, ale w bunq ma szczególne znaczenie, ponieważ różne obszary finansów są dostępne w jednym miejscu.
Moja ocena końcowa
bunq oceniam jako ciekawą aplikację dla osób, które chcą przejść od zwykłego sprawdzania salda do bardziej świadomego układania swoich pieniędzy. Najlepiej działa wtedy, gdy użytkownik traktuje ją jako codzienny system organizacji: rozdziela środki, kontroluje cele i regularnie sprawdza, czy plan odpowiada rzeczywistości.
Doceniam połączenie budżetowania, wydawania, oszczędzania i inwestowania, ale nie pomijam ceny tej elastyczności: trzeba samodzielnie ustawić zasady i zachować rozsądek przy bardziej ryzykownych decyzjach. Nie jest to aplikacja, która powinna bezrefleksyjnie zastąpić każdą inną usługę finansową.
Jeśli chcesz mieć więcej struktury niż w zwykłej aplikacji bankowej, a jednocześnie nie chcesz prowadzić kilku niezależnych narzędzi, bunq ma realny sens. Jeżeli potrzebujesz tylko podstawowych operacji albo bardzo specjalistycznych funkcji inwestycyjnych, lepsza może okazać się prostsza lub bardziej wyspecjalizowana alternatywa. Dla właściwego użytkownika to jednak praktyczne centrum codziennych finansów, które pomaga podejmować decyzje zanim pieniądze znikną z konta.
Zalety
- Wygodne zarządzanie wieloma walutami i kontami z jednej aplikacji.
- Szybkie przelewy oraz natychmiastowe powiadomienia o transakcjach.
- Możliwość tworzenia subkont do budżetowania i odkładania pieniędzy.
- Przejrzysty interfejs dostępny na urządzeniach z Androidem i iOS.
- Rozbudowane funkcje wspólnego zarządzania wydatkami i rachunkami.
Wady
- Wiele przydatnych funkcji wymaga płatnego planu abonamentowego.
- Opłaty i limity mogą różnić się zależnie od wybranego pakietu.
- Oferta produktów nie jest identyczna we wszystkich krajach.
- Weryfikacja tożsamości może wymagać dodatkowych dokumentów i czasu.
- Aplikacja może być zbyt rozbudowana dla osób szukających prostego konta.
Często zadawane pytania dotyczące bunq
Czym jest bunq i do czego służy ta aplikacja?
bunq to mobilna aplikacja bankowa, która umożliwia zarządzanie pieniędzmi bez konieczności odwiedzania tradycyjnego oddziału. Po założeniu konta możesz korzystać z rachunków w różnych walutach, kart płatniczych, przelewów, płatności mobilnych oraz narzędzi do kontrolowania budżetu. Aplikacja jest skierowana przede wszystkim do osób ceniących bankowość internetową, szybki dostęp do finansów i dużą elastyczność.
Czy założenie konta w bunq jest bezpieczne i jakie dane są wymagane?
Założenie konta odbywa się całkowicie online, jednak podobnie jak w innych bankach konieczna jest weryfikacja tożsamości. Zwykle trzeba podać dane osobowe, numer telefonu, adres oraz przesłać zdjęcie dokumentu tożsamości i wykonać dodatkową weryfikację, na przykład selfie. Przed rejestracją warto sprawdzić aktualne wymagania, dostępność usługi w swoim kraju oraz zasady ochrony danych.
Ile kosztuje korzystanie z bunq i czy dostępny jest darmowy plan?
Koszt korzystania z bunq zależy od wybranego planu, kraju użytkownika oraz aktualnej oferty banku. Niektóre warianty mogą być bezpłatne lub oferować okres próbny, natomiast bardziej rozbudowane plany zwykle wiążą się z miesięczną opłatą. Dodatkowe koszty mogą dotyczyć kart, wypłat z bankomatów, przewalutowań albo określonych operacji, dlatego przed wyborem planu należy dokładnie przeczytać tabelę opłat.
Czy bunq oferuje karty płatnicze, przelewy i płatności w innych walutach?
Tak, bunq został zaprojektowany z myślą o codziennych płatnościach oraz użytkownikach często korzystających z różnych walut. W zależności od planu można otrzymać kartę fizyczną lub wirtualną, wykonywać przelewy i korzystać z płatności mobilnych. Dostępne funkcje, limity oraz opłaty za przewalutowanie mogą się różnić, dlatego osoby podróżujące powinny sprawdzić szczegóły przed wyjazdem.
Czy bunq nadaje się jako główne konto bankowe i jak wygląda obsługa klienta?
bunq może pełnić funkcję głównego konta dla osób, które preferują obsługę finansów przez telefon i nie potrzebują tradycyjnego oddziału. Aplikacja oferuje szybki dostęp do salda, powiadomienia o transakcjach oraz narzędzia pomagające organizować wydatki. Przed przeniesieniem wszystkich finansów warto jednak sprawdzić dostępność lokalnych usług, obsługę gotówki, limity oraz sposób kontaktu z pomocą techniczną.

bunq
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu support@bunq.com, odwiedź stronę http://www.bunq.com lub zapoznaj się z jego https://www.bunq.com/doc/privacy.










